Dobrý deň,
Poprosil by som o nasledujúce informácie k meračom pre náš dom na účely informovania vlastníkov a to pre obe varianty (nediaľkové a diaľkové merače) a pre obe druhy (vodomery aj PRVN):
- obstarávacie náklady?
- nediaľkové merače:
- diaľkové merače:
- náklady na montáž?
- nediaľkové merače:
- diaľkové merače:
- náklady na odpočet?
- nediaľkové merače:
- diaľkové merače:
- prevádzkové náklady?
- nediaľkové merače:
- diaľkové merače:
- ďalšie investičné náklady?
- nediaľkové merače:
- diaľkové merače:
- výnosy?
- nediaľkové merače:
- diaľkové merače:
- kto vypracoval, kde je uložená a čo je obsahom analýzy efektívnosti, návratnosti diaľkových meračov, ich rizík a dopadov na človeka a životné prostredie?
- nediaľkové merače:
- diaľkové merače:
- počet nainštalovaných meračov v dome?
- nediaľkové merače:
- diaľkové merače:
- ako často bude vykonávaný odpočet, kto ho bude vykonávať?
- nediaľkové merače:
- diaľkové merače:
- bude správca informovať vlastníkov o termíne odpočtu a výsledku odpočtu? A akým spôsobom?
- nediaľkové merače:
- diaľkové merače:
- aké údaje bude správca poskytovať spätne vlastníkom z vykonávaných odpočtov?
- nediaľkové merače:
- diaľkové merače:
- umožní správca vidieť vlastníkovi všetky údaje, ktorú sú prenášané z diaľkového zariadenia?
- nediaľkové merače:
- diaľkové merače:
S pozdravom
Zástupca vlastníkov bytov
Odpoveď od správcu:
Dobrý deň,
montáž meračov organizujeme a realizujeme v súlade s platnou legislatívou.
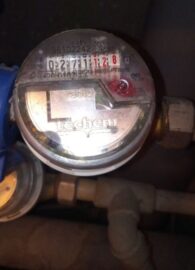
V súčasnosti vo Vašom dome sú osadené merače s možnosťou diaľkového odpočtu pochôdzkovým systémom prostredníctvom zamestnanca SBD 2x do roka. Počiatočné stavy meračov a ich konečné stavy sú súčasťou ročného vyúčtovania nákladov spojených s užívaním bytu. Polročné stavy ako aj konečné stavy sú k dispozícii na SBD.
„Analýza efektívnosti, návratnosti diaľkových meračov“ nebola realizovaná, keďže sa jedná o plnenie povinností vlastníkov podľa platnej legislatívy.
„Analýza rizík a dopadov na človeka a životné prostredie“ nebola realizovaná, keďže sa jedná o certifikované zariadenia.
S pozdravom
Správca bytových domov
Komentár zástupcu vlastníkov bytov k odpovedi správcu:
- Správca na niektoré otázky neodpovedá, napr. hodnoty na vyčíslenie nákladov, výnosov, efektívnosti, návratnosti v odpovedi chýbajú.
- Odpoveď je vyhýbavá alebo zavádzajúca. Vraj sa jedná o plnenie povinnosti vlastníkov, ale v skutočnosti zákon neukladá povinnosť zabezpečenia diaľkových meradiel vlastníkom, ale správcovi. Okrem toho nejde ani o bezpodmienečnú povinnosť. Je dôkazom toho, ako sú vlastníci zavedení do omylu, aby si tovar museli kúpiť a dať namontovať.
- Správca má uprednostňovať záujmy vlastníkov pred svojimi. V prípade zavádzania diaľkových meradiel si správca háji najmä svoje pohodlie (príp. aj zárobok) a hladký priebeh zavedenia diaľkových meradiel a neberie ohľad na ich zdravotné a bezpečnostné riziká, ani na značné finančné zaťaženie vlastníkov. Správcovi sa zníži pracnosť pri prepisovaní údajov a ušetrí, no vlastníci získajú pomerne málo úžitku a náklady im neklesnú, ale pridajú sa ďalšie. Efektívne je to pre správcu a dodávateľa meradiel a služieb, nie vlastníka.
- Falošná dôvera k certifikácii. Žiadny výrobca nemá certifikát o zdravotnej nezávadnosti diaľkových meradiel. Certifikátom deklaruje iba súlad s určitou normou, ktorej znenie sa ani neuvádza (uvádza sa iba jej číslo), ktorá sa v čase a priestore môže meniť a zajtra už nemusia byť meradlá v povolenom limite. Okrem toho pri normách ide o laboratórne podmienky bez vplyvu ostatných stresových faktorov.
- Žiadne analýzy, každý sa spolieha na niekoho druhého, že všetko je správne. Štát na EU, správca na štát, vlastníci na správcu. Zároveň sa predpokladá žiadne zapojenie rozumu, žiadne rozhodovanie spotrebiteľa o tovare, či ho potrebuje alebo nie, či má vhodné parametre alebo nie, či je finančne primeraný a či na to má a pod.
- Zamyslenie na záver: “Korporáty vás
nechcú zabiť. Chcú iba zarobiť. A je im jedno, že vám to uškodí.”
“Pri diaľkovom odpočte odpočtárnemusí vstupovať do bytu. Lebo prakticky v byte už je a to nainštalovaný po celý rok. Prvá veta bez druhej sa propaguje ako úžasná výhoda pre vlastníkov, ale s druhou vetou to až tak úžasne neznie.”